۱۰ ارز دیجیتال با بیشترین ضرر در سال ۲۰۲۶
ریزش قیمت همیشه به معنی پایان کار یک ارز دیجیتال نیست. گاهی اوقات بازار در واکنش به ترس و خروج سرمایه، پروژههای فعال را هم پایین میکشد و فاصلهای بین قیمت و ظرفیت واقعی آنها ایجاد میشود. البته نزولی شدن هر ارزی هم فرصت خرید نیست؛ بعضی پروژهها با کاهش تقاضا، عرضه سنگین یا مشکلات جدی روبهرو هستند. برای تشخیص این تفاوت، باید پشت نمودار را دید.
۱. الگورند (ALGO)؛ پیشرفت فنی بدون ورود سرمایه کافی
مسئله الگورند فقط توان فنی نیست؛ تبدیل این توان به تقاضای پایدار برای ALGO اهمیت بیشتری دارد. گزارشهای رسمی سال ۲۰۲۶ تصویر پیچیدهای نشان میدهند: مشارکت کاربران در بعضی ماهها بیشتر شده است اما نقدینگی دیفای و موجودی استیبل کوینها همیشه همراه آن رشد نکردهاند. این فاصله میتواند توضیحی برای محدود ماندن تقاضای سرمایهگذاری باشد. افزایش عرضه در گردش و توزیع پاداشها هم عواملی هستند که باید کنار تقاضا بررسی شوند. در مقابل، توسعه قابلیتهای شبکه نشان میدهد فعالیت پروژه متوقف نشده است.
۲. پپه (PEPE)؛ وقتی توجه بازار جای دیگری میرود
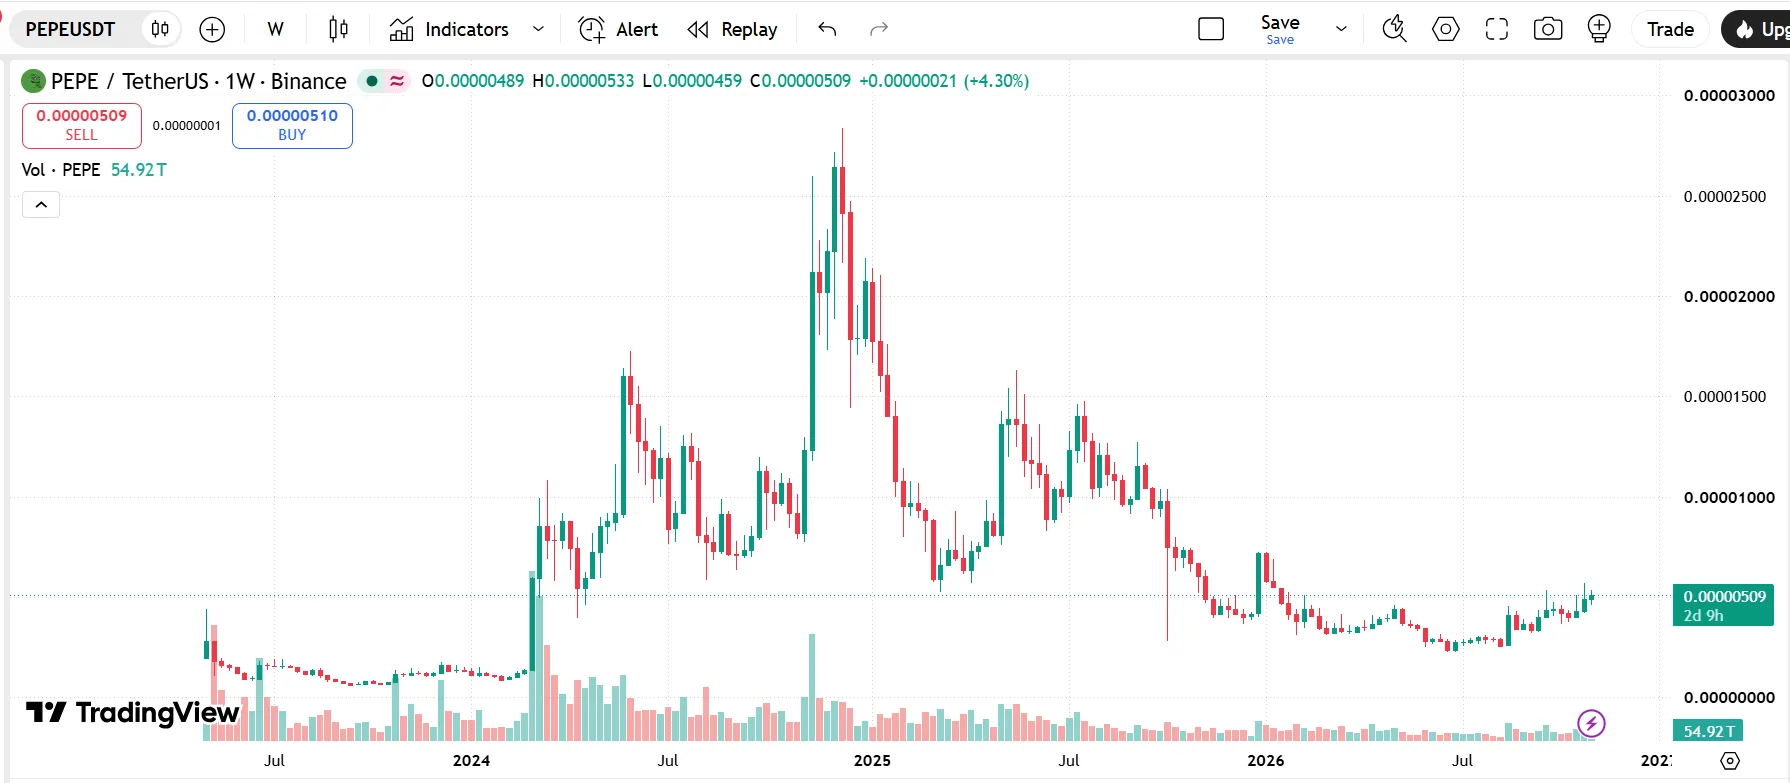
قیمت پپه به عنوان یک میم کوین، بیشتر از اینکه به درآمد یک محصول وابسته باشد؛ از توجه کاربران، قدرت جامعه و معاملات سفتهبازانه تاثیر میگیرد. به همین خاطر وقتی ریسکپذیری کاهش پیدا میکند، تقاضای آن هم میتواند سریع عقبنشینی کند. نبود کاربرد اقتصادی مشخص، اتکا به موجهای خبری را بیشتر میکند. بنابراین افت قیمت پپه را باید در کنار نقدشوندگی، حجم معاملات و رفتار هولدرهای بزرگ بررسی کرد. برگشت توجه به میم کوینها میتواند محرک جدیدی برای PEPE باشد، اما بهتنهایی دوام رشد را تضمین نمیکند.
۳. سی (SEI)؛ رقابت برای تقاضا در کنار آزادسازی توکن
شبکه سی در بازاری رقابت میکند که سرعت بالا دیگر مزیتی کمیاب نیست. برای جذب سرمایه، سی علاوه بر عملکرد فنی باید برنامههایی داشته باشد که کاربران به استفاده مداوم از آنها علاقهمند باشند. در سمت عرضه هم توکن آنلاک سرمایهگذاران اولیه، مشارکتکنندگان و تخصیصهای دیگر اهمیت دارد. توکن آنلاک لزوماً به معنی فروش نیست، اما اگر تقاضای SEI همزمان رشد نکند، میتواند فشار نزولی ایجاد کند. ظرفیت SEI به توان آن در جذب سرمایه و فعالیت اقتصادی وابسته است؛ فعالیتی که بعد از اتمام مشوقها هم باقی بماند و برای توکن تقاضا بسازد.
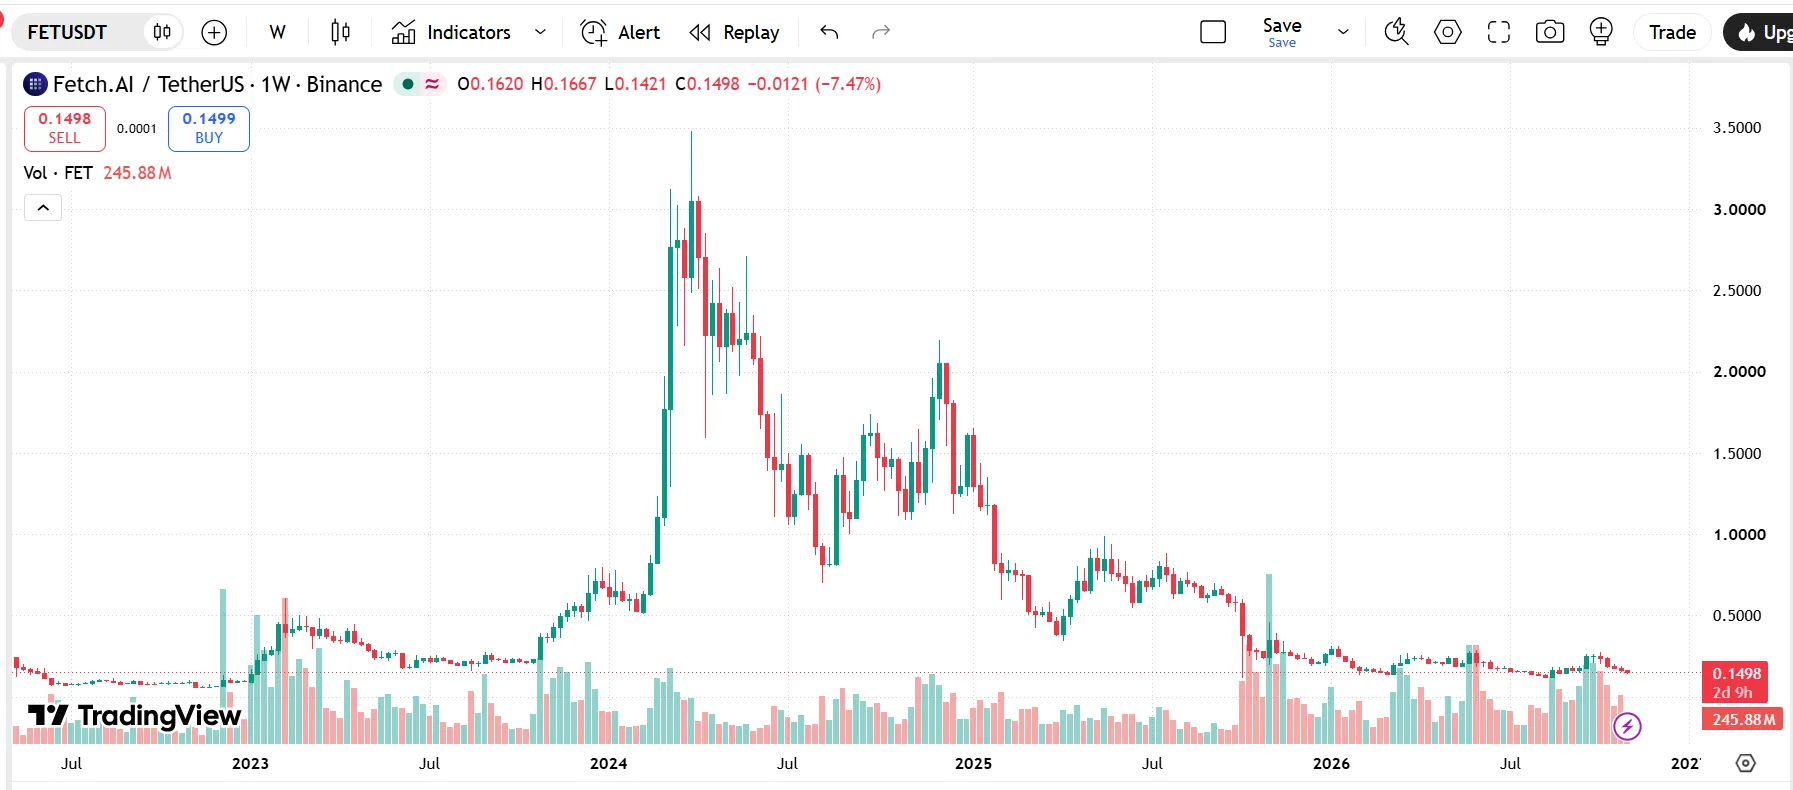
۴. فچ ای آی (FET)؛ هوش مصنوعی درگیر مسئله اعتماد
آینده فچ ای آی به عنوان یک پروژه کریپتویی با کاربرد ایجنتهای هوش مصنوعی و همکاریهای اکوسیستم ASI پیوند دارد. با این حال اختلاف با اوشن پروتکل بر سر توکنها، مسئله اعتماد و شفافیت را به بحثی مهم تبدیل کرده است. چنین اختلافهایی میتوانند ارزیابی سرمایهگذاران از انسجام پروژه و چشمانداز قیمت فچ ای آی را دشوار کنند. برای بررسی ظرفیت رشد، علاوه بر سرنوشت اختلافات، باید دید محصولات هوش مصنوعی چقدر استفاده واقعی دارند و این استفاده چگونه به افزایش تقاضا و قیمت فچ ای آی کمک میکند.
۵. ورلد کوین (WLD)؛ رشد کاربران در برابر رشد عرضه
در اکوسیستم WLD، افزایش کاربران لزوماً به افزایش فشار خرید ورلد کوین منجر نشده است. یکی از متغیرهای مهم، توکن آنلاک تدریجی WLD است. طبق برنامه رسمی، سرعت توکن آنلاک WLD در اواسط ۲۰۲۶ کاهش یافت، اما توزیع روزانه متوقف نشد.
بنابراین، برای تحلیل قیمت WLD باید دید فشار خرید ورلد کوین میتواند این عرضه را جذب کند یا نه. البته توکنهای آزادشده لزوماً فروخته نمیشوند و کاهش سرعت توکن آنلاک هم بهتنهایی تضمینکننده رشد نیست. سوال اصلی این است که گسترش خدمات هویت دیجیتال، چه کاربرد و انگیزهای برای نگهداری WLD ایجاد میکند و این ارتباط چقدر پایدار است.
۶. بیت گت توکن (BGB)؛ توکنسوزی بهتنهایی کافی نیست
برای تحلیل BGB نگاه کردن به صرافی بیت گت کافی نیست؛ نقش این توکن در اکوسیستم مورف (Morph) هم مهم است. طرحهای جدید و توکنسوزی میتوانند به اقتصاد آن کمک کنند، اما تاثیرشان به استفاده واقعی بستگی دارد.
به عبارت دیگر کاهش عرضه وقتی تقاضا ضعیف باشد، لزوماً قیمت را بالا نمیبرد. از این نظر، فشار بر BGB را میتوان در چارچوب فاصله بین انتظار سرمایهگذاران و میزان استفاده عملی بررسی کرد، نه با نسبت دادن آن به یک علت اثباتنشده. برای تحلیل پتانسیل BGB بهتر است فعالیت شبکه، کاربرد توکن و جزئیات اجرای سیاستهای عرضه را در کنار همدیگر قرار دهیم.
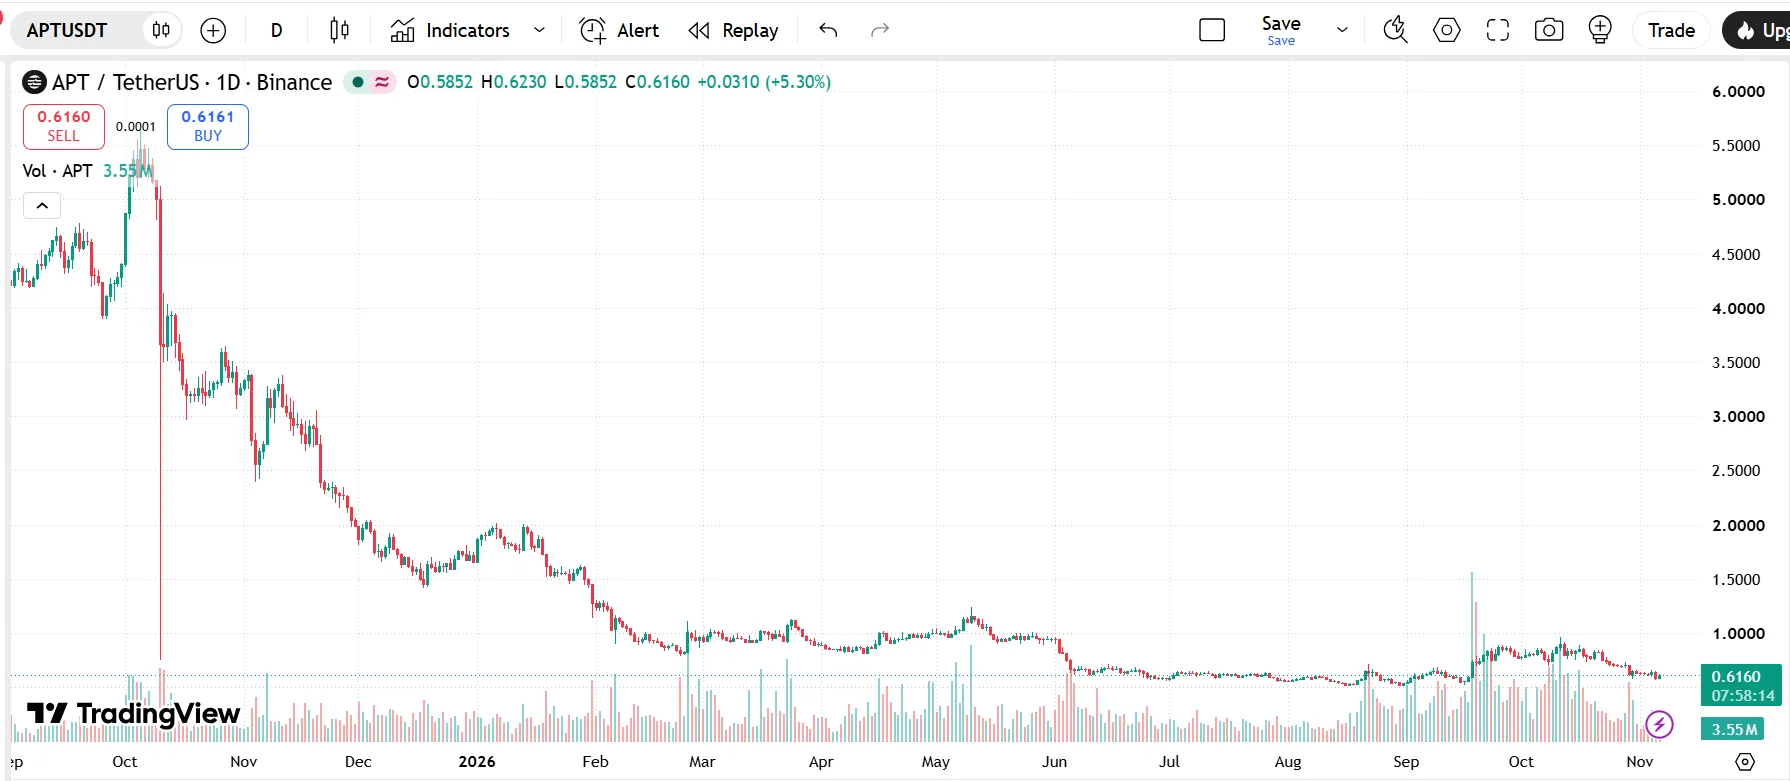
۷. آپتوس (APT)؛ فشار عرضهای که شکل آن تغییر کرده
توکن آنلاک آپتوس در بخش زیادی از سال ۲۰۲۶ متغیری مهم بود، اما در اکتبر (مهر ۱۴۰۵) آزادسازی سهم تیم و سرمایهگذاران تمام شد و ترکیب عرضه تغییر کرد. بنابراین تکرار این توضیح که فشار توکن آنلاک بدون تغییر ادامه دارد، دقیق نیست. برای تحلیل قیمت آپتوس باید رقابت شبکهها، جذب سرمایه و تقاضای آن را هم بررسی کنیم. اصلاحات اقتصادی میتوانند شرایط عرضه را بهتر کنند، اما رشد پایدار به مصرف واقعی وابسته است. افزایش کاربران زمانی اهمیت بیشتری دارد که به فعالیت ماندگار، پرداخت کارمزد و تقاضای اقتصادی برای APT منجر شود.
۸. آوالانچ (AVAX)؛ رشد اکوسیستم چگونه به AVAX میرسد؟
آوالانچ با توسعه شبکههای اختصاصی، مسیر متفاوتی برای گسترش اکوسیستم انتخاب کرده است. با این حال افزایش تعداد این شبکهها لزوماً به همان نسبت تقاضای AVAX را افزایش نمیدهد. در مدل جدید، اعتبارسنجهای شبکههای لایه اول به جای الزام قبلی به سهامگذاری، کارمزد مستمر میپردازند. ضمن اینکه هر شبکه میتواند قواعد اقتصادی خودش را داشته باشد. آوالانچ زمانی چشمانداز قویتری پیدا میکند که رشد برنامهها و شبکهها، به مصرف پایدار AVAX و فعالیت اقتصادی قابلاندازهگیری تبدیل شود.
۹. اتریوم کلاسیک (ETC)؛ کمیابی عرضه، بدون تضمین تقاضا
اتریوم کلاسیک روی اثبات کار و اصل تغییرناپذیری تاکید دارد، اما این ویژگیها بهتنهایی تقاضای سرمایهگذاران را افزایش نمیدهتد. موقع بررسی قیمت اتریوم کلاسیک باید بپرسیم چه میزان استفاده تازه، سرمایه و توسعه کاربردی وارد شبکه شده است. سیاست کاهش تدریجی پاداش استخراج میتواند رشد عرضه را محدود کند، ولی کم شدن عرضه جدید، بدون تقاضای کافی، تضمینکننده رشد نیست. موقع خرید اتریوم کلاسیک در صرافیهای خارجی و داخلی مثل نوبیتکس، مراقب شباهت اسمیاش با اتریوم (ETH) باشید و بررسی وضعیت شبکه و نقدشوندگی را فراموش نکنید.
۱۰. فایل کوین (FIL)؛ ظرفیت ذخیرهسازی باید مشتری پیدا کند
چالش فایل کوین فاصله بین ظرفیت ذخیرهسازی و تقاضای مشتریانی است که حاضر باشند بابت خدمات پول بپردازند. برنامه رسمی سال ۲۰۲۶ هم روی همین موضوع تمرکز دارد: افزایش قراردادهای پولی و بهبود اقتصاد شبکه. از این نظر، نگرانی درباره درآمد واقعی میتواند روی ارزیابی FIL تاثیر بگذارد. با این حال وضعیت عرضه FIL ثابت نمانده است؛ در اکتبر ۲۰۲۶ (مهر ۱۴۰۶) فایل کوین از پایان بخشی از واگذاریهای اولیه و تغییر سازوکار پاداشها خبر داد. این تحولات ارزش بررسی دارند، اما نتیجه به جذب مشتری و درآمد وابسته است. رشد نیاز هوش مصنوعی به داده، زمانی برای FIL اهمیت دارد که به استفاده اقتصادی تبدیل شود.
جمعبندی
ریزش قیمت میتواند نقطه شروع بررسی یک ارز دیجیتال باشد، اما نتیجه را مشخص نمیکند. در بعضی پروژهها، فشار عرضه یا کمبود نقدینگی با ادامه توسعه همراه شده و در بعضی دیگر، مسئله اصلی ضعف تقاضا یا آسیب به اعتماد است. تفاوت این وضعیتها را باید با بررسی کاربرد توکن، درآمد شبکه، برنامه آزادسازی و رفتار کاربران شناخت. قیمت پایینتر تنها زمانی میتواند نشانه فرصت باشد که شواهدی برای بهبود شرایط وجود داشته باشد.